Gérer ses finances, c’est aussi maîtriser les détails. Le code banque Crédit Agricole en fait partie. Cette série de cinq chiffres apparaît sur chaque relevé d’identité bancaire et sert à identifier l’établissement auquel votre compte est rattaché. Pourtant, nombreux sont ceux qui le confondent avec d’autres références ou ne savent pas où le localiser précisément. Pire encore, certains croient à tort qu’il faut l’utiliser isolément pour effectuer un virement ou un prélèvement. Entre le code guichet, le numéro de compte et la clé RIB, l’univers des coordonnées bancaires peut sembler opaque. Ce guide démystifie le rôle exact du code banque, explique comment le repérer sans traîner, et précise ce qu’il faut vraiment retenir pour éviter les erreurs couteuses en gestion comptable ou en paiements personnels.
Décrypter le code banque : rôle et structure dans vos coordonnées bancaires
Le code établissement bancaire est une désignation officielle du code banque. La Banque de France attribue ces cinq chiffres à chaque établissement bancaire français pour le singulariser au sein du réseau national. Chez le Crédit Agricole, ce code identifie la caisse régionale à laquelle votre compte est assujetti, non pas l’agence où vous prenez rendez-vous avec un conseiller ni votre domicile exact.
Cette distinction marque un point clé. L’organisation du Crédit Agricole repose sur un réseau de caisses régionales autonomes. Vous pouvez franchir la porte d’une agence locale pour des démarches administratives, alors que votre RIB Crédit Agricole indique une caisse régionale différente selon votre lieu d’ouverture du compte ou votre affiliation historique. Un déménagement ne modifie pas automatiquement ce code : seul un transfert effectif du compte vers une autre caisse entraîne un changement.
Imaginez Karim, un indépendant établi à Bordeaux depuis des années. Son code banque correspond à la caisse d’Aquitaine. S’il déménage à Rennes sans transférer son compte, le code restera inchangé sur son IBAN et ses relevés. Seule une démarche auprès de la banque pour modifier son rattachement justifierait un nouveau code. Cette subtilité évite bien des confusions, notamment lorsqu’on reçoit un RIB modifié du fournisseur : il ne faut pas conclure qu’il s’est délocalisé juste parce que le code change.
Le code banque n’est pas un identifiant de connexion, un mot de passe ou une clé de sécurité. Il ne permet pas d’accéder à votre compte en ligne ni de valider une opération sensible. Pour vous connecter à votre espace sécurisé au Crédit Agricole, utilisez les identifiants personnels fournis par la banque et les procédures de vérification prévues, jamais les chiffres du RIB.
Sur le plan fonctionnel, ce code remplit une mission de lecture et de tri administratif. Un logiciel de comptabilité qui enregistre les coordonnées d’un fournisseur utilise parfois des champs séparés : code banque, code guichet, numéro de compte. Remplir ces champs correctement évite des rejets ultérieurs. Un artisan qui recoupe ses factures avec ses relevés peut aussi utiliser ce code pour vérifier qu’il n’a pas mélangé deux RIB. Mais pour un paiement courant, notamment un virement SEPA, le code banque n’intervient jamais seul : c’est l’IBAN complet qui prime.
Localiser le code banque sur votre RIB et dans votre IBAN
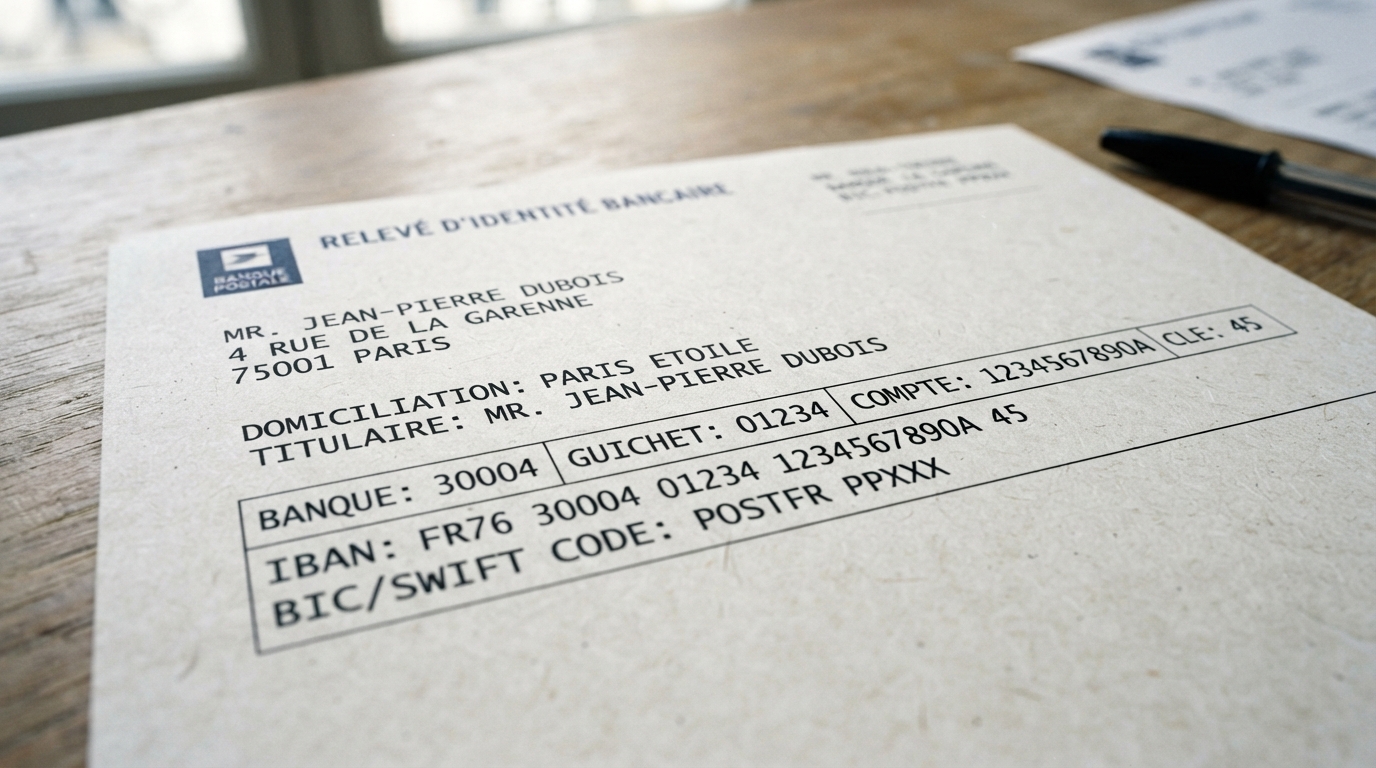
La première démarche consiste à accéder à un RIB officiel. Le plus simple ? Ouvrir votre espace client en ligne. Chez le Crédit Agricole, cette ressource se trouve généralement dans la rubrique des comptes, des coordonnées bancaires ou des documents. Si vous n’êtes pas à l’aise avec l’interface, un guide sur la consultation de vos comptes en ligne peut vous orienter rapidement. Une fois le RIB affiché ou téléchargé, vous y verrez une succession de chiffres organisée dans un ordre précis.
Sur un RIB français, l’ordre est toujours le même : code banque (5 chiffres), code guichet (5 chiffres), numéro de compte (variable), puis clé RIB (2 chiffres). Le code recherché se situe donc tout à gauche, avant n’importe quel autre identifiant. C’est un détail qui semble évident une fois qu’on le connaît, mais qui échappe souvent à celui qui consulte le document pour la première fois sans mode d’emploi.
Nadia prépare un virement pour régler une facture de 240 euros. Elle récupère le RIB de son fournisseur par email. Au lieu de survoler le document, elle se pose une question simple : « Où commence la suite de chiffres ? » Les cinq premiers forment le code banque. Elle note mentalement cette information, mais elle recopiera l’IBAN entier dans le formulaire de paiement, car c’est cette référence complète qui garantit l’acheminement correct des fonds.
L’IBAN (International Bank Account Number) encapsule le code banque dans un format international. Un IBAN français commence par les deux lettres « FR », suivies de deux chiffres de contrôle. Après ces quatre caractères, le code banque s’étend des positions 5 à 9. Par exemple, dans « FR76 18206 00001 … », le groupe « 18206 » constitue le code banque. Les espaces ne modifient rien : ils ne servent qu’à améliorer la lisibilité à la lecture.
Pour vérifier ou extraire ce code à partir d’un IBAN, comptez après « FR » et les deux chiffres de contrôle, puis prenez les cinq chiffres suivants. Cette capacité à lire l’IBAN utile si vous archivez des documents, comparez deux coordonnées ou validez les informations avant un paiement. Mais rappelons-le : pour envoyer un virement, c’est l’IBAN complet qu’on utilise, pas un fragment isolé.
Un chèque porte aussi les coordonnées bancaires, inscrites en caractères lisibles et en ligne de codage machine. Pour une transaction courante, privilégiez le RIB ou l’IBAN depuis votre espace client. Ces documents officiels réduisent le risque de mal lire une référence manuscrite ou partiellement effacée.
| Élément recherché | Position sur le RIB | Format | Fonction principale |
|---|---|---|---|
| Code banque | Positions 1 à 5 | 5 chiffres | Identifier la caisse régionale |
| Code guichet | Positions 6 à 10 | 5 chiffres | Repérer le guichet du compte |
| Numéro de compte | Positions 11 à 21 | Variable | Distinguer le compte concerné |
| Clé RIB | Positions 22 à 23 | 2 chiffres | Vérifier la cohérence des références |
| IBAN complet | Format international | 27 caractères pour la France | Identifier le compte pour les virements |
Distinguer le code banque des autres références bancaires : code guichet, clé RIB et BIC
Une source fréquente d’erreur réside dans la ressemblance entre plusieurs identifiants. Le code banque et le code guichet possèdent tous deux exactement cinq chiffres. Cette longueur identique trompe beaucoup : on pourrait croire qu’ils sont interchangeables. Leur position et leur fonction les distinguent absolument. Confondre les deux dans un logiciel de comptabilité peut générer un rejet de paiement ou une mauvaise association de compte.
Le code guichet ne désigne pas une agence générique où le client se présente. Il correspond au guichet enregistré lors de l’ouverture du compte ou après un transfert interne. Même si vous vous adressez toujours à une autre agence pour des demandes, le code guichet sur le RIB reste celui de l’agence d’origine sauf modification explicite. Cette distinction administrative semble lointaine pour un particulier qui vire de l’argent, mais elle importe aux systèmes de routage et aux audits comptables.
La clé RIB, quant à elle, comprend deux chiffres servant à valider la cohérence du RIB. C’est un mécanisme de contrôle similaire à la clé du numéro de sécurité sociale : elle détecte les erreurs de transposition. Un formulaire de virement n’exige rarement qu’on la saisisse séparément, car l’IBAN contient déjà ses propres chiffres de contrôle. Mais un logiciel métier qui décortique les coordonnées impose parfois cette saisie ; ignorez cet élément, et vous risquez un rejet.
Le BIC ou code SWIFT ne doit pas être confondu avec le code banque. Il s’agit d’une référence internationale utilisée surtout pour les transferts hors zone SEPA. Le BIC compte 8 ou 11 caractères (lettres et chiffres) et identifie une entité bancaire dans le réseau international. Selon le type de virement, un formulaire peut demander l’IBAN seul ou l’IBAN plus le BIC. Consultez les instructions spécifiques du service ou du bénéficiaire plutôt que de deviner.
Supposez que Mireille doit payer une facture à un prestataire brésilien. Le formulaire de paiement mentionne « IBAN ou numéro de compte international » ainsi que « BIC ». Elle extrait l’IBAN du RIB reçu (ce qui inclut déjà le code banque), puis elle demande le BIC au prestataire. Elle ne tente pas de le déduire du code banque seul, car ces deux références obéissent à des logiques distinctes.
Pour un virement SEPA régulier au sein de la zone euro, l’IBAN suffit amplement. La plupart des formulaires en ligne de la banque n’offrent qu’un champ IBAN : c’est normal. Le risque d’erreur diminue quand on utilise une seule référence complète plutôt que plusieurs champs demandant de décomposer les coordonnées. Un copier-coller de l’IBAN depuis le RIB officiel protège aussi mieux qu’une saisie manuelle où deux chiffres pourraient se transposer.
Exemples concrets de codes banque par caisse régionale du Crédit Agricole
Le Crédit Agricole fonctionne selon une structure décentralisée. Chaque caisse régionale possède un code banque qui lui est propre. Cela signifie que le code sur votre RIB varie selon votre caisse de rattachement. Un exemple concret aide à saisir le format et le principe de variation.
Prenons trois cas. Un client Crédit Agricole d’Île-de-France verra sur son RIB le code « 18206 ». Une personne basée en Corse aura « 17906 ». Enfin, un affilié à la caisse d’Aquitaine consultera « 13306 ». Ces chiffres ne sont pas aléatoires : ils reflètent l’organisation administrative et géographique du réseau. Cependant, une simple liste trouvée sur internet ne suffit pas à vérifier si un RIB reçu est correct. Les informations en ligne peuvent dater, être incomplètes ou comporter des erreurs de transcription.
Karim reçoit un RIB d’un nouveau fournisseur qui prétend être situé à Bordeaux. Le code commence par « 13306 ». Karim pense vérifier mentalement : « Aquitaine, c’est cohérent. » Mais cette vérification partielle ne protège pas contre une arnaque. L’escroc a pu consulter la même liste et construire un faux RIB en reprenant un code plausible. Seule une vérification indépendante du fournisseur—un appel sur un numéro enregistré auparavant, une confirmation par un site officiel connu—permet de s’assurer de l’authenticité.
Pour les professionnels qui gèrent des fiches de paiements, une bonne pratique consiste à enregistrer non seulement les coordonnées, mais aussi la date de réception du RIB et la personne ayant confirmé les informations. Si une facture de 1 250 euros arrive avec un nouveau RIB, ne mettez pas à jour automatiquement la fiche fournisseur sans validation externe. Un arnaqueur peut placer un RIB frauduleux dans un email qui imite la conversation existante ou qui reprend le logo de l’entreprise.
Un code cohérent avec une région connue n’est donc qu’un indice initial, jamais une preuve d’authenticité. Le contrôle du contexte, le nom du bénéficiaire et une confirmation par un tiers impartial forment le vrai bouclier.
Sécuriser vos paiements et opérations bancaires : bonnes pratiques avec le code banque
Une opération bancaire bien menée commence par une source fiable. Avant de saisir un IBAN ou de valider un virement, récupérez le RIB depuis votre espace client sécurisé chez le Crédit Agricole, jamais d’une pièce jointe reçue par email sauf si vous pouvez l’authentifier par appel téléphonique. Cette distinction élémentaire évite que des documents falsifiés ne circulent.
Une fois le RIB en main, adoptez cette routine. Commencez par vérifier le nom du bénéficiaire inscrit : il doit correspondre exactement à celui de la facture, du contrat ou de l’entité connue. Comparez ensuite l’IBAN complet avec le document source. Ne recopiez pas les chiffres un par un ; utilisez la fonction copier-coller pour éviter une transposition accidentelle de deux chiffres. Validez ensuite le montant et le motif du paiement. Pour une opération ponctuelle, quelques secondes de vérification suffisent. Pour un prélèvement régulier ou un ordre de virement important, prenez plus de temps.
Voici les gestes clés à intégrer :
- Télécharger le RIB depuis l’espace officiel de la banque plutôt que d’utiliser un document archivé sur un ordinateur partagé.
- Copier l’IBAN entier dans le formulaire de paiement, sans tenter de le recomposer à partir de plusieurs fragments.
- Comparer le bénéficiaire avec les informations attendues avant chaque validation.
- Confirmer tout changement de coordonnées par un numéro de téléphone déjà connu, et non par les données du courriel annonçant le changement.
- Contacter la banque immédiatement si un virement est rejeté ou si vous remarquez une anomalie.
- Ne jamais transmettre les codes secrets, les mots de passe ou les identifiants de connexion en réponse à une demande inattendue.
- Archiver une preuve de confirmation (numéro de transaction, screenshot, confirmation email) après chaque paiement.
Si un fournisseur signale un changement de compte en plein milieu d’une correspondance, ne répondez pas au message. Appelez directement le contact habituel sur un numéro enregistré, puis demandez une nouvelle version officielle du RIB. Aucune urgence ni pression ne justifie de court-circuiter cette vérification. Une escroquerie au faux RIB peut coûter très cher ; l’attention prend quelques minutes.
Un ordre de virement rejeté n’est jamais une raison de retenter immédiatement avec des chiffres modifiés au hasard. Lisez le message d’erreur fourni par la banque. Si vous avez utilisé un IBAN valide et que l’argent a été dirigé vers un bénéficiaire incorrect, contactez sans délai l’établissement pour connaître les recours possibles. Les délais de reversal varient selon le pays du bénéficiaire et le système utilisé ; mieux vaut agir vite.
Le RIB est une pièce destinée à communiquer les références d’une opération, mais ce n’est pas un document à envoyer à la légère. Partagez-le uniquement avec un interlocuteur légitime et par un canal approprié. Jamais par email public, jamais avec des tiers non concernés, jamais en réponse à une sollicitation inattendue. Les arnaqueurs collectent des RIB pour préparer des prélevements frauduleux ou détourner des paiements. Votre vigilance en amont économise une démêlée ultérieure.
Pour comprendre les délais exacts après un virement validé, consultez les modalités précises de votre banque. Les durées de traitement des transferts SEPA nationaux, internationaux ou express varient. Une maîtrise de ces délais aide aussi à anticiper les enchaînements de paiement professionnel.
En résumé, le bon réflexe tient en une phrase : lisez le code banque pour comprendre votre RIB, mais utilisez l’IBAN complet et officiel pour toute opération réelle, et vérifiez indépendamment tout changement de bénéficiaire. Cette discipline de base protège autant les particuliers que les indépendants.
Utiliser le code banque au quotidien : cas pratiques et erreurs à éviter
Au-delà des principes théoriques, le code banque intervient dans des situations réelles où la confusion peut créer des problèmes tangibles. Comprendre ces contextes aide à anticiper les erreurs.
Élodie gère la comptabilité d’une petite entreprise. Elle utilise un logiciel qui demande séparément le code banque, le code guichet et le numéro de compte pour chaque fournisseur. Elle reçoit un nouveau RIB de son fournisseur principal. Si elle saisit le code guichet à la place du code banque dans le champ adéquat, le logiciel lèvera une alerte ou mémorisera une fiche incorrecte. À la prochaine tentative de paiement, elle devra chercher où s’est glissée l’erreur. Un copier-coller méthodique depuis le RIB officiel et un contrôle deux fois évitent ce genre de déboire.
Adrien, freelance graphique, fait du travail pour plusieurs clients. L’un d’eux lui envoie un email indiquant un changement de compte bancaire. Le nouvel IBAN commence par un code banque « 15004 ». Adrien compare avec un IBAN antérieur et constate une différence. Avant de mettre à jour sa fiche, il appelle le client sur le numéro du contrat, confirme le changement, et demande un RIB officiel signé. Cette étape supplémentaire l’a sauvé : le client confirme qu’il a bien changé de banque, mais celui-ci lui révèle aussi qu’une tentative de fraude a ciblé ses fournisseurs quelques semaines plus tôt. Une simple vigilance a écourté un risque.
Dans la pratique comptable, un IBAN ou un code banque ne change que pour des raisons précises : transfert de compte vers une autre caisse régionale, changement de banque, fusion d’établissements. Un changement inattendu demande toujours vérification. Un déménagement du client, même dans une autre région, n’entraîne pas automatiquement une modification du code. Ce détail évite de corriger des coordonnées sur la seule base d’une adresse nouvelle.
Pour un particulier, le code banque sert surtout à lire et comprendre un document. Vous avez rarement besoin de l’isoler ou de le communiquer seul. Lorsqu’une démarche vous demande des coordonnées bancaires, l’IBAN suffit presque toujours. Un employeur qui met en place un virement de salaire, une plateforme de commerce en ligne qui demande un IBAN pour un remboursement : dans tous ces cas, vous fournissez l’IBAN complet et vérifiez que la banque l’accepte. Vous n’avez jamais besoin de dire « mon code banque est 18206 ».
Néanmoins, si vous préparez vous-même vos coordonnées pour une liste ou un formulaire exigeant chaque élément séparé, la capacité à extraire le code banque du RIB devient utile. Un outil de gestion de projet, une plateforme d’intégration d’API, un logiciel de trésorerie peuvent exiger cette décomposition. Maîtriser la structure du RIB vous rend autonome face à ces formulaires sans attendre de support technique.
La vigilance face aux modifications demeure capitale. Un fournisseur qui change de RIB doit le justifier et le confirmer par un document secondaire. Un contrat commercial qui stipule des coordonnées particulières prime sur un RIB fourni oralement. Un prélèvement automatique qui change de bénéficiaire ou de montant doit être explicitement autorisé. Ces pratiques vous protègent autant de l’erreur que de la malveillance.
Où exactement trouver le code banque sur mon RIB Crédit Agricole ?
Le code banque occupe les cinq premiers chiffres de votre RIB, à l’extrême gauche. Il précède le code guichet. Si vous consultez votre IBAN, cherchez les positions 5 à 9 après « FR » et les deux chiffres de contrôle. Vous pouvez récupérer votre RIB en ligne depuis votre espace client sécurisé au Crédit Agricole, généralement dans les rubriques Comptes ou Coordonnées bancaires.
Code banque et code guichet : comment les différencier ?
Tous deux comptent cinq chiffres, mais le code banque identifie la caisse régionale, tandis que le code guichet désigne le guichet auquel est rattaché votre compte. Sur le RIB, le code banque vient en premier, le code guichet en second. Leur ordre et leur position sur le document les distinguent absolument. Les confondre lors d’une saisie informatique peut engendrer un rejet de paiement.
Dois-je envoyer mon RIB pour effectuer un virement ?
Non, en règle générale. Pour un paiement SEPA, le formulaire demande votre IBAN complet, rarement votre RIB papier. L’IBAN contient déjà toutes les informations nécessaires, y compris le code banque. Partagez un RIB uniquement si la démarche l’exige explicitement, et via un canal sécurisé. Évitez de l’envoyer par email public ou à des tiers non concernés.
Le code banque change-t-il si je déménage ?
Non automatiquement. Votre code banque ne change que si vous transférez effectivement votre compte vers une autre caisse régionale ou si vous changez de banque. Un simple déménagement de domicile, même vers une région très éloignée, ne modifie pas le code banque existant. Seule une démarche officielle auprès de votre banque peut entraîner ce changement.
Comment vérifier qu’un RIB reçu d’un tiers est authentique ?
Appelez le tiers sur un numéro enregistré auparavant ou trouvé sur son site officiel. Demandez confirmation du changement de coordonnées si c’est inattendu. Vérifiez le nom du bénéficiaire et comparez l’IBAN avec des documents antérieurs. Ne faites jamais confiance à un RIB reçu par email sans validation externe. Une tentative de fraude au faux RIB peut détourner vos paiements ; l’attention préalable vaut bien mieux qu’une démêlée ultérieure.

Je suis rédacteur spécialisé dans les univers du web, de la tech, de la finance et du business. Mon objectif : rendre les sujets complexes accessibles et utiles, sans jargon ni détours. Chaque article que je publie est pensé pour aider les pros à comprendre, anticiper et agir. Je teste, je creuse, je simplifie… et je partage ce qui fonctionne vraiment.