Comprendre ce qui compte vraiment pour l’ASPA reste une source de confusion pour beaucoup de personnes en situation de retraite. La question revient régulièrement : ce solde de 2 500 € sur le compte courant va-t-il réduire mon allocation ? Faut-il vider ce compte avant de demander l’allocation de solidarité aux personnes âgées ? La réalité est plus nuancée que ne le laisserait croire une simple lecture des formulaires administratifs. Le calcul des ressources distingue nettement l’argent destiné aux dépenses quotidiennes de celui qui génère un revenu. Cette démarcation change tout. Le système n’évalue pas votre trésorerie du mois comme une source de revenus supplémentaires. En revanche, tout placement rémunéré—livret A, assurance-vie, plan épargne logement—fait l’objet d’une évaluation précise. Avant de prendre une décision irréversible sur vos économies, il faut savoir comment les organismes traitent réellement votre situation patrimoniale et financière.
Le solde du compte courant : pourquoi il ne réduit pas l’ASPA dans la majorité des cas
Dans la pratique courante, le montant présent sur un compte courant non rémunéré n’est pas assimilé à un capital au sens de la sécurité sociale. Que vous ayez 500 € ou 8 000 € sur ce compte, cela ne transforme pas automatiquement cette somme en ressource supplémentaire pour le calcul du minimum vieillesse. L’administration reconnaît que cet argent remplit une fonction de trésorerie : il doit couvrir le loyer, les factures, les achats alimentaires et les imprévus du mois. C’est le flux naturel d’une gestion de budget personnel.
La distinction fondamentale réside dans l’usage prévu de l’argent. Lorsque vous recevez votre pension de retraite sur ce compte et que vous prélevez chaque semaine pour vivre, le solde fluctue régulièrement. Cette variation s’inscrit dans une logique de circulation de fonds, non d’accumulation productive. Les organismes qui gèrent l’allocation de solidarité aux personnes âgées le comprennent. Ils examinent la nature des mouvements plutôt que le simple chiffre visible un jour donné.
Prenons l’exemple d’Andrée. Elle reçoit 780 € de pension mensuelle et conserve habituellement entre 1 200 € et 1 500 € sur son compte courant pour gérer ses frais. Le premier jour du mois, le solde grimpe à 2 280 €. Après quelques jours, elle a payé le loyer (650 €), l’électricité (120 €) et les courses (180 €). Le solde redescend à 1 330 €. Cette oscillation témoigne d’une gestion courante. Ses relevés bancaires sur trois ou quatre mois montreront ce pattern régulier. La caisse qui examine son dossier ne confondra pas ces 2 280 € avec un surplus à retenir comme ressource supplémentaire.
Quand une somme importante change la donne
La situation se complexifie lorsqu’un montant anormal apparaît sans explication cohérente avec la gestion habituelle. Si 15 000 € arrivent soudainement sur le compte—héritage, vente d’un bien, donation—l’administration peut demander des justifications. Cette demande n’équivaut pas à une sanction, mais à un besoin de clarifier l’origine et le devenir de ces fonds.
Le point critique : l’argent ne devient pas une dépense courante simplement parce qu’il transite par le compte courant. Un héritage reste un héritage, qu’il soit resté sur un livret ou transféré pour payer des travaux. La caisse examine la nature du capital plus que sa localisation bancaire. C’est pourquoi conserver des justificatifs—acte successoral, facture de travaux, correspondance bancaire—protège votre dossier bien mieux que le déplacement des sommes.
L’épargne rémunérée et la règle du revenu fictif de 3 % : le véritable calcul à comprendre
Le vrai changement intervient avec tout ce que l’administration qualifie de placement : livrets, assurance-vie, comptes rémunérés, plans d’épargne logement, titres. Ces supports ne disparaissent pas du calcul parce qu’ils produisent un revenu. Or ce revenu n’est pas intégralement retenu. À la place, un revenu fictif est estimé selon une méthode forfaitaire. Pour la majorité des placements, cette évaluation suit une règle simple : appliquer 3 % annuels à la valeur du capital, puis convertir en montant mensuel.
Pourquoi cette approche ? Parce que le rendement réel des comptes d’épargne varie énormément. Un livret peut générer 0,5 % par an ; une assurance-vie peut offrir 2 %. Plutôt que d’examiner chaque contrat individuellement et de demander des relevés d’intérêts, la caisse applique un barème uniforme. Ce barème suppose un revenu théorique qui, en pratique, est souvent plus élevé que le gain réel. C’est une simplification administrative qui, dans bien des cas, pénalise le bénéficiaire.
Le mécanisme concret : vous détenez 12 000 € sur un livret d’épargne. Calcul : 12 000 € × 0,03 (3 %) = 360 € par an. Rapporté au mois : 360 € ÷ 12 = 30 € mensuels. Ces 30 € s’ajoutent à votre pension dans le calcul de vos ressources totales pour l’ASPA. Avec une pension de 900 € et ce revenu fictif de 30 €, vos ressources évaluées atteignent 930 € avant prise en compte d’autres éléments.
Quels supports sont concernés et lesquels sont ignorés
Tous les placements n’entrent pas dans ce calcul de 3 %. La résidence principale—le logement où vous vivez—n’est jamais traitée comme une ressource productive, quelle que soit sa valeur. C’est une protection fondamentale du système. Un bien immobilier loué, en revanche, peut générer des revenus locatifs qui doivent être déclarés. Un terrain nu sans usage peut être évalué différemment selon les règles applicables. Avant de supposer le traitement d’un bien, demandez à la caisse comment elle l’examine.
Pour les placements financiers, les organismes de retraite listent généralement les types concernés. Les livrets classiques (Livret A, Livret de développement durable, etc.), les comptes sur livret des banques, l’assurance-vie, le plan épargne logement : ces produits subissent presque tous l’application du forfait de 3 %. Les bons d’épargne, les certificats de dépôt et certains titres peuvent aussi être inclus. Une exception courante concerne les plans d’épargne retraite supplémentaire dont le déblocage est strictement limité : leur traitement dépend de la règle spécifique de chaque régime.
Le compte courant non rémunéré échappe à ce calcul. C’est précisément ce qui le différencie d’un compte d’épargne rémunéré auprès de la même banque. Si vous disposez d’un compte chèques classique à 0 % et d’un livret à côté, seul le livret sera évalué selon la formule de 3 %.
Déclarations, héritages et mouvements bancaires : protéger son dossier sans se compliquer la vie
L’erreur la plus fréquente consiste à croire que cacher une somme ou la déplacer en urgence règle le problème. C’est l’inverse qui se produit. Un héritage reçu, une vente de bien immobilier, une donation : ces événements génèrent des traces bancaires irréfutables. Plutôt que de contourner la déclaration, mieux vaut l’anticiper et préparer ses justificatifs. La caisse dispose souvent d’accès aux données fiscales et peut croiser les informations. Une divulgation transparente protège mieux que le silence.
Imaginons le cas de Pierre. Il hérite de 20 000 € d’une tante. Il panique et transfère cette somme sur un livret en espérant que ce transfert « cache » l’héritage. Or, lors de sa demande d’ASPA, la caisse demande les justificatifs de ressources. Pierre produit ses avis d’imposition, et le notaire a signalé l’héritage aux impôts. La caisse croise les données et identifie l’existence de ce capital. Non seulement le transfert n’a servi à rien, mais l’absence de mention dans les documents fournis par Pierre crée une incohérence qui ralentit le traitement et peut susciter des soupçons inutiles.
À l’inverse, si Pierre déclare l’héritage, explique comment il l’a utilisé (travaux, frais de santé, consolidation de trésorerie) et fournit les pièces justificatives, le dossier s’instruit sans friction. Même si 20 000 € placés sur un livret entraînent un calcul de revenu fictif de 50 € mensuels, ce montant reste marginal comparé au plafond de l’ASPA.
Les donations : un régime particulier qui demande de la vigilance
Les donations ont un traitement distinct selon les règles applicables à votre régime et selon la date à laquelle elles ont été effectuées. Une somme donnée à un enfant ou à un petit-enfant avant votre demande d’ASPA peut être réintégrée dans le calcul des ressources, mais pas dans son intégralité. Les organismes appliquent une méthode d’évaluation spécifique : les donations aux descendants sont généralement estimées à 3 % de leur valeur pour les cinq premières années suivant le don. Après cette période, la prise en compte peut s’estomper ou disparaître selon les règles en vigueur.
Concrètement : vous donnez 8 000 € à votre fille. Le calcul retenu pour l’ASPA sera 8 000 € × 0,03 = 240 € par an, soit 20 € mensuels pendant cinq ans. Cette évaluation s’ajoute à vos autres ressources. Passés cinq ans, cette donation peut ne plus figurer au calcul, selon la jurisprudence du régime. Avant de faire un don, clarifiez auprès de la caisse comment il sera traité. Cette information aura un poids dans votre décision.
Documenter, conserver, classer : les bons réflexes administratifs
L’administration ne fonctionne que sur preuves. Lorsque vous déclarez une succession, un héritage ou une opération bancaire inhabituelle, demandez des justificatifs à tous les acteurs impliqués. Notaire, banque, expert-comptable : chacun peut produire un document qui apporte une clarté aux yeux de la caisse. Classez ces pièces par thème—pensions, placements, biens immobiliers, successions—plutôt que de les transmettre en vrac.
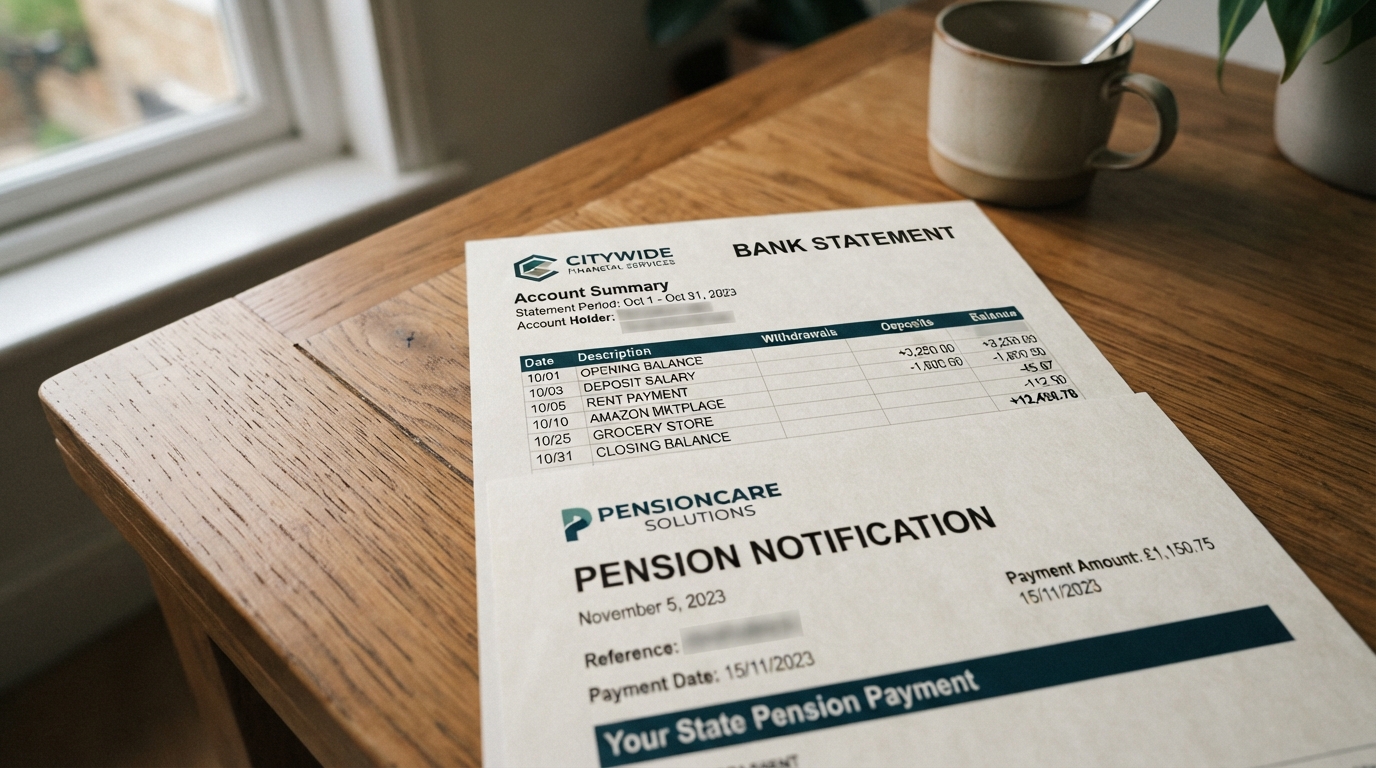
Conservez vos relevés bancaires sur au moins trois ans. Ils racontent l’histoire financière de votre budget mensuel. Un retrait de 2 800 € suivi du chiffrage d’une facture de plomberie établit clairement l’usage. Gardez aussi les avis d’imposition, les notifications de pension, les attestations bancaires, les actes notariés. Ces documents ne vous seront utiles que s’ils existent et que vous pouvez les retrouver rapidement.
Signaler les changements à la caisse est généralement obligatoire. L’ASPA repose sur une déclaration du bénéficiaire. Si vous cachez un élément et qu’il est découvert lors d’un contrôle, le dossier peut être régularisé, mais aussi assorti de pénalités. Il est toujours plus simple de déclarer d’entrée de jeu.
Le calcul global : plafonds, revenus déclarés et anticipation correcte de l’allocation
L’ASPA fonctionne selon un mécanisme différentiel. L’État complète vos ressources jusqu’à atteindre un plafond fixé selon votre situation personnelle. Ce plafond change avec votre statut : il n’est pas le même pour une personne seule qu’un couple. À titre informatif, les seuils mensuels pour sont de 1 043,59 € pour une personne seule et de 1 620,18 € pour un couple. Mais ces montants évoluent régulièrement ; confirmez-les auprès de votre caisse.
Prenez l’exemple de Marthe. Elle touche 750 € de pension de retraite et dispose de 15 000 € placés à 3 %. Le revenu fictif mensuel = (15 000 × 0,03) ÷ 12 = 37,50 €. Ses ressources totales : 750 € + 37,50 € = 787,50 €. Supposons un plafond de 1 043,59 € pour sa situation. L’ASPA comblerait : 1 043,59 € − 787,50 € = 256,09 € mensuels (avant ajustements propres à son dossier). Le capital placé a réduit l’allocation, mais cette réduction est marginale et justifiée : Marthe dispose d’une réserve patrimoniale.
Si Marthe avait gardé les 15 000 € sur un compte courant non rémunéré, ses ressources évaluées auraient été 750 € (juste sa pension). L’allocation aurait atteint 293,59 € : une différence de 37,50 € mensuels seulement, qui correspond exactement au revenu fictif du placement. C’est l’effet réel du classement d’un bien : l’application du forfait de 3 %.
Anticiper les revenus supplémentaires et les changements de situation
La majorité des bénéficiaires de l’ASPA vivent avec peu de ressources. Quelques euros supplémentaires importent. Si vous avez une pension faible mais un petit héritage, un surplus d’épargne ou un bien locatif, simulez l’impact avant de déposer la demande. Cela ne modifie pas votre obligation de déclarer, mais cela prépare votre esprit aux résultats et aux ajustements possibles.
Les revenus du travail jouent aussi un rôle particulier. Si vous continuez à travailler malgré la retraite, le salaire issu de cet emploi rentre dans le calcul des ressources. Idem pour les revenus non salariés (artisan, commerçant ayant conservé une activité partielle). Certains régimes offrent des abattements ou des franchises sur ces revenus, selon la règle applicable.
Quand vous prenez de l’âge et approchez de l’éligibilité à l’ASPA, demandez une pré-évaluation à la caisse ou à un assistant social. Ces experts peuvent utiliser un outil de simulation chiffré. Même si ce calcul préalable n’engage pas l’administration, il donne une estimation fiable et vous prépare aux questions qui seront posées lors de l’instruction officielles.
Documents à fournir, vérifications et sécurisation du dossier ASPA
Chaque caisse de retraite délivre une liste de pièces attendues avec le formulaire de demande. Ces pièces doivent être complètes et lisibles. Lorsque vous remplissez la demande, relisez chaque ligne pour éviter les oublis ou les incohérences. Une omission force la caisse à vous recontacter, ce qui retarde le traitement de plusieurs semaines.
Les documents essentiels comprennent une pièce d’identité, un justificatif de domicile, un avis d’imposition sur le revenu, et des attestations concernant les revenus (notifications de pension, contrats de travail si vous êtes encore actif, justificatif de chômage si applicable). Pour les biens et placements, apportez les relevés récents : extrait de compte courant, attestation bancaire de solde, relevés de livret, relevé annuel d’assurance-vie.
Lorsque la caisse demande des informations complémentaires, répondez rapidement. Cette demande n’est jamais une mauvaise nouvelle ; c’est simplement le processus d’instruction qui suit son cours normal. Fourni les justificatifs demandés dans le délai imparti. Si vous ne parvenez pas à localiser un document, alertez la caisse et demandez si une alternative est acceptable.
Le contrôle administratif : comment anticiper et se préparer
Après l’attribution de l’ASPA, la caisse peut décider de vérifier votre dossier selon un plan de contrôle. Ce contrôle peut intervenir mois après mois ou plusieurs années plus tard. Il consiste à vérifier que les éléments déclarés—pensions, placements, revenus—correspondent à la réalité et qu’aucune ressource nouvelle n’a échappé à la déclaration.
Un contrôle classique demande des justificatifs de revenus pour l’année écoulée, des relevés bancaires et une attestation de la valeur de vos placements. La caisse peut aussi demander des informations sur la composition de votre patrimoine immobilier. Ne considérez pas cela comme une accusation de fraude : c’est une vérification de routine. Réunissez les pièces demandées dans le délai imparti et expliquez clairement toute anomalie (par exemple, un retrait important suivi de sa justification par une facture).
Pour faciliter ce contrôle, conservez vos relevés bancaires pendant au moins les trois à cinq années de votre bénéfice à l’ASPA. Gardez aussi les avis d’imposition, les notifications de pension et les attestations bancaires. Si votre situation a changé (vente d’un bien, héritage, nouveau placement), des documents prouvant ce changement vous aideront à justifier les mouvements qui en auraient découlé.
| Élément de ressources ou de patrimoine | Traitement dans le calcul de l’ASPA | Justificatifs à conserver |
|---|---|---|
| Pension de retraite régulière | Intégrée au calcul comme revenu déclaré | Notification de pension, relevés de paiement mensuels |
| Compte courant non rémunéré | Généralement exclut du calcul (trésorerie courante) | Relevés mensuels pour prouver la fluctuation normale |
| Livret d’épargne ou compte rémunéré | Évaluation à 3 % par an en revenu fictif | Relevé annuel ou attestation de solde |
| Assurance-vie ou plan épargne | Évaluation selon règle applicable (souvent 3 %) | Relevé contractuel, attestation de valeur de rachat |
| Résidence principale (logement personnel) | Non retenue comme ressource productive | Acte de propriété, quittance de loyer si locataire |
| Bien immobilier loué | Revenus locatifs intégrés, bien évalué selon règles | Bail de location, relevés de revenus, acte de propriété |
| Héritage ou succession | Examiné selon la nature et date ; capital peut être évalué | Acte successoral, attestation notariale, justificatifs d’usage |
| Donation à un descendant | Évaluée à 3 % par an pendant 5 ans (généralement) | Acte de donation, preuve de transfert bancaire |
Cas particuliers et règles applicables à des situations moins courantes
Certaines situations sortent du cadre standard et demandent une explication adaptée. Un bénéficiaire en couple n’obéit pas aux mêmes règles qu’une personne seule : les seuils et le calcul intègrent les revenus des deux conjoints. Une personne en tutelle ou sous curatelle peut avoir un représentant légal qui intervient dans les démarches. Un bénéficiaire qui vit en foyer d’hébergement collectif connaît parfois des règles différentes concernant la part de l’allocation versée directement ou gérée par le foyer.
La récupération sur succession pose aussi une question distincte du calcul mensuel. Selon le montant total reçu à titre d’ASPA et selon les seuils fixés, l’État peut demander le remboursement d’une partie de l’allocation sur la succession. Cette récupération ne s’opère que si les héritiers et le patrimoine successoral le permettent ; elle ne grève jamais automatiquement la succession. Vérifiez auprès de la caisse si votre situation y est exposée et à partir de quel seuil cette récupération s’applique.
Les changements de résidence (déménagement, entrée en établissement de soins) peuvent aussi modifier le calcul selon la nouvelle localisation géographique de la résidence principale et les droits au logement. Signalez toujours un changement à la caisse et demandez comment il impacte votre allocation.
Situation particulière : le solde bancaire importante reçu inopinément
Supposons qu’une personne reçoive 7 000 € de son enfant par virement bancaire. Le donateur affirme que c’est un cadeau sans condition. Pourtant, le solde du compte courant passe de 1 200 € à 8 200 € en une journée. Si un contrôle intervient, la caisse demandera naturellement l’explication. La réponse claire, accompagnée d’un message ou d’un mail du donateur confirmant la nature du cadeau, régularise la situation. Même s’il existe une règle s’appliquant aux donations, cette documentation prouve le caractère volontaire du transfert.
Un autre cas : une personne vend un bien mobilier (voiture, meubles) pour 3 500 €. L’argent arrive sur le compte. Si cette vente est régulière et que vous pouvez la justifier par une facture ou un justificatif de cession, elle ne pose généralement pas problème. Cependant, une vente régulière d’objets peut aussi suggérer une activité commerciale non déclarée, auquel cas la situation devient plus complexe. Restez transparent et documentation chaque mouvement.
L’héritage en trois phases : déclaration, placement et traitement par la caisse
Un héritage suit généralement trois phases. D’abord, le notaire ordonne la succession et vous creditent les sommes qui vous reviennent. La banque du défunt transfère alors les fonds à votre compte. Deuxièmement, vous décidez ce que vous en faites : dépenses (travaux, frais), remboursement de dettes, ou placement. Troisièmement, vous déclarez cet héritage à la caisse si vous êtes candidat à l’ASPA ou si vous la perceviez déjà.
Le délai entre la réception et la déclaration importe peu. Ce qui compte, c’est que vous déclariez cet élément avant le calcul de votre allocation. Si vous découvrez ultérieurement que l’héritage n’a pas été déclaré à la caisse, contactez l’organisme sans attendre et demandez une correction. Cette démarche proactive évite les complications lors d’un contrôle futur.
Un conseil pragmatique : si l’héritage atteint une somme importante (au-delà de 10 000 € par exemple), envisagez une consultation avec un assistant social ou un travailleur social affranchi à votre régime avant de décider où le placer. Le professionnel peut vous conseiller sur l’impact exact de cet argent selon vos revenus actuels et vos besoins.
Les placements évolutifs et les virements entre comptes
Parfois, une personne transfère de l’argent entre ses propres comptes (d’un livret vers un compte courant, ou inversement). Ce type de virement ne crée ni n’élimine une ressource ; il déplace simplement de l’argent existant. La caisse l’comprend : elle examinera le capital global dont vous disposez, pas seulement sa localisation temporaire. C’est pourquoi il n’est jamais efficace de vider un livret pour gonfler le compte courant dans l’espoir de tromper le système. Les relevés bancaires sur plusieurs mois révèleront la vraie nature des placements.
À l’opposé, si vous diversifiez vos placements—par exemple en ouvrant un nouvel assurance-vie ou un nouveau livret—déclarez-le à la caisse lors du prochain changement de situation ou à la prochaine vérification. Chaque nouveau capital placé entre dans le calcul du revenu fictif.
Le solde de mon compte courant réduit-il mon ASPA ?
Non, en règle générale. Le solde d'un compte courant non rémunéré n'est pas retenu comme une ressource pour le calcul de l'ASPA, car cet argent est considéré comme destiné aux dépenses quotidiennes. Cependant, si ce solde provient d'un héritage ou d'une vente et que vous le conservez sans justification d'usage, la caisse peut demander des explications sur son origine et son destination.
Comment la règle de 3 % s'applique-t-elle à mes placements ?
Un capital placé (livret, assurance-vie, etc.) est généralement évalué à 3 % par an pour le calcul de l'ASPA. Exemple : 10 000 € × 3 % = 300 € par an, soit 25 € par mois. Ce montant mensuel s'ajoute à vos autres revenus dans le calcul de votre allocation. Cette règle est une méthode forfaitaire ; elle ne reflète pas nécessairement le rendement réel de votre placement.
Dois-je déclarer une donation faite avant ma demande d'ASPA ?
Oui. Une donation peut être réintégrée dans le calcul des ressources de l'ASPA selon la date à laquelle elle a été effectuée et son bénéficiaire. Les donations aux descendants sont généralement évaluées à 3 % de leur valeur pour les 5 premières années. Il est important de clarifier cela auprès de votre caisse avant d'effectuer un don, pour comprendre l'impact exact sur votre allocation.
Que faire si je reçois un héritage alors que je perçois déjà l'ASPA ?
Signalez-le rapidement à la caisse et conservez l'acte successoral. Selon la somme héritée, le traitement peut varier. Si vous placez l'héritage, il sera évalué selon la règle des 3 % (ou autre règle applicable). Si vous le dépensez (travaux, frais médicaux), conservez les justificatifs. Une déclaration transparente protège votre dossier et évite des complications lors d'un contrôle.
Quels documents dois-je conserver en cas de contrôle de l'ASPA ?
Gardez vos relevés bancaires mensuels (au minimum 3 ans), vos notifications de pension, vos attestations de placement, vos avis d'imposition, et tout document justifiant des opérations exceptionnelles (héritages, donations, ventes de biens). Ces pièces démontrent la cohérence de votre
Comprendre précisément ce que la caisse compte dans le calcul de l'ASPA demande de distinguer plusieurs catégories de biens et de revenus. Le compte courant ordinaire reste distinct des placements financiers qui produisent un revenu. L'application de la règle forfaitaire à l'épargne bancaire simplifie le calcul mais peut pénaliser ceux qui ont thésaurisé prudemment. Protéger son dossier passe par la déclaration transparente, la conservation de justificatifs et la clarification des opérations inhabituelles auprès de la caisse. Un changement dans votre situation financière doit être signalé sans délai. La caisse existe pour vous aider ; dialogue ouvert reste le meilleur moyen d'éviter les litiges et de sécuriser vos droits à cette allocation de solidarité aux personnes âgées. Je suis rédacteur spécialisé dans les univers du web, de la tech, de la finance et du business. Mon objectif : rendre les sujets complexes accessibles et utiles, sans jargon ni détours. Chaque article que je publie est pensé pour aider les pros à comprendre, anticiper et agir. Je teste, je creuse, je simplifie… et je partage ce qui fonctionne vraiment.