Annoncer un salaire brut de 1 823 € lors d’un entretien d’embauche, c’est donner le chiffre avant déductions. Mais ce qu’on touche réellement en fin de mois — le fameux net — dépend d’une série de prélèvements, de statuts et de paramètres que beaucoup ignorent. Entre les cotisations sociales, le prélèvement à la source et les spécificités de chaque convention collective, l’écart entre l’annonce et la réalité peut atteindre 400 à 500 euros. Comprendre ce mécanisme ne relève pas de la curiosité : c’est un réflexe professionnel indispensable pour négocier sans illusion, budgéter correctement et évaluer une vraie proposition face à une autre.
La conversion brut-net : comprendre l’anatomie de votre fiche de paie
Le brut correspond à la rémunération convenue avant tout prélèvement. Le net, lui, est ce qui reste après avoir soustrait les cotisations salariales — ces contributions financent l’assurance maladie, la retraite, l’allocation chômage et d’autres protections sociales. Ce ne sont pas des « impôts » au sens fiscal : ce sont des contributions obligatoires destinées à des régimes de protection.
À titre d’estimation, un taux moyen de 22 % de cotisations salariales s’applique à un salarié non-cadre. Pour 1 823 € brut, cela représente environ 401 € déduits, laissant un net avant impôt de 1 422 € environ. Ce calcul rapide fournit une première orientation, mais il ne remplace jamais le détail que vous trouverez sur votre bulletin de paie réel.
Plusieurs facteurs font varier ce taux : votre statut (cadre ou non-cadre), votre entreprise, la convention collective applicable, le type de contrat et les éventuels avantages ou cotisations additionnelles. Une personne en CDI dans le secteur privé n’aura pas exactement les mêmes prélèvements qu’un agent contractuel dans le secteur public ou qu’un salarié du secteur agricole.
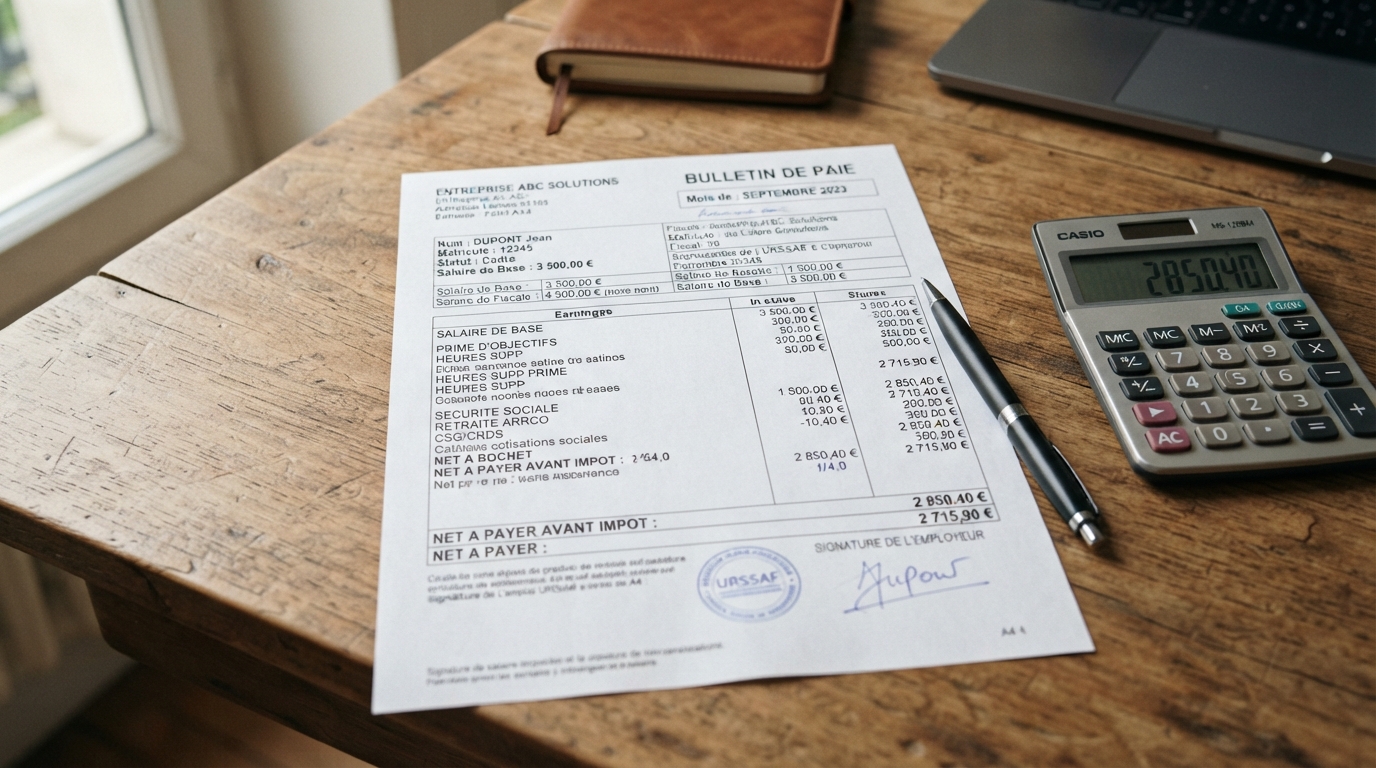
Comprendre chaque ligne du bulletin mérite du temps : l’URSSAF, en tant qu’organisme gestionnaire, fournit des simulateurs publics pour affiner cette estimation. Ces outils tiennent compte de la réglementation en vigueur et permettent d’ajuster les paramètres à votre situation précise.
Les cotisations salariales en détail
Parmi les prélèvements, vous retrouvez l’assurance maladie (environ 8 %), la cotisation retraite de base (autour de 6,9 %) et la CSG-CRDS (8,1 %). S’ajoute parfois une cotisation chômage, une prévoyance ou une mutuelle. Ces éléments ne s’additionnent pas toujours de manière simple : certains calculs sont progressifs, d’autres sont plafonnés ou exonérés selon le montant du salaire.
Pour un cadre, les retenues augmentent généralement à 25 % du brut, notamment du fait de la cotisation retraite complémentaire (AGIRC-ARRCO) et parfois d’une prévoyance renforcée. À 1 823 € brut, ce surplus représente environ 55 € de différence mensuelle comparé à un non-cadre. Avant de conclure qu’un poste cadre « paie moins », il faut examiner les avantages associés : garanties de retraite, couverture santé, ou conditions de travail qui peuvent justifier ou dépasser cette différence.
Profils de salariés : des montants nets variables pour un même brut
Un même salaire brut de 1 823 € ne produit pas exactement le même net pour deux personnes différentes. Le statut, le secteur d’activité et les éléments de contrat jouent un rôle déterminant. Voici les principaux scénarios rencontrés dans la pratique.
| Profil | Brut mensuel | Hypothèse de retenues | Net avant impôt estimé | Remarques |
|---|---|---|---|---|
| Salarié non-cadre (secteur privé) | 1 823 € | 22 % (401,06 €) | 1 421,94 € | Base de référence pour un CDI standard |
| Salarié cadre (secteur privé) | 1 823 € | 25 % (455,75 €) | 1 367,25 € | Retrait plus élevé du fait de la retraite complémentaire |
| Salarié temps partiel (20 heures/semaine) | 1 823 € | 22 % | 1 421,94 € | Identique en taux, mais généralement accompagné d’heures variables |
| Agent contractuel (fonction publique) | 1 823 € | 20-21 % (selon statut) | 1 440-1 460 € | Cotisations parfois réduites pour certains régimes publics |
Ces chiffres illustrent que la catégorie professionnelle crée des écarts mesurables. Un cadre perd environ 55 € mensuels par rapport à un non-cadre au même brut, tandis qu’un agent contractuel peut bénéficier de retenues légèrement plus favorables en raison du régime auquel il appartient.
Le cas du temps partiel et des heures supplémentaires
Travailler 20 heures par semaine au lieu de 35 modifie complètement l’interprétation d’un salaire de 1 823 €. Mathématiquement, le taux horaire brut est moins élevé (autour de 18,23 € pour 20 heures contre 12,02 € pour 35 heures, en arrondis). Cependant, le bulletin ne distingue pas toujours clairement entre ces deux volumes : vous devez vérifier sur votre contrat et votre fiche de paie comment les heures sont ventilées.
Les heures supplémentaires peuvent être majorées (25 %, 50 % ou même 100 % selon les conventions). Si vous faites régulièrement des heures supplémentaires, demandez à votre employeur si elles sont déjà incluses dans le montant brut annoncé ou si elles s’ajoutent. Cette distinction change radicalement votre évaluation du revenu réel. Pour en savoir plus, consultez ce détail sur le SMIC horaire, qui donne des repères sur la rémunération minimale applicable selon la durée.
Du net avant impôt au net réellement versé : le prélèvement à la source
Depuis la réforme de 2019, l’impôt sur le revenu est prélevé directement à la source sur le salaire. Le net avant impôt que vous calculez n’est donc pas le montant final reçu : il faut soustraire le prélèvement à la source pour obtenir le net après impôt, c’est-à-dire le vrai virement bancaire.
Votre employeur applique un taux de prélèvement communiqué par l’administration fiscale selon votre situation personnelle (nombre de parts fiscales, revenus du foyer, charges déductibles, etc.). Ce taux varie d’une personne à l’autre et peut être neutre (0 %), faible (2-5 %) ou substantiel (10-20 % ou plus).
Prenons un exemple concret : Maxime touche un net avant impôt de 1 422 € et son taux personnalisé est de 6 %. L’impôt prélevé s’élève à 85,32 €, lui laissant 1 336,68 € nets versés. Marie, dans une situation familiale différente, peut avoir un taux de 0 % et recevoir la totalité du net avant impôt. Même brut de 1 823 € ; montants différents à la réception.
Net imposable vs. net à payer : une distinction souvent oubliée
Le net imposable est la base utilisée pour calculer l’impôt à la source, tandis que le net à payer est le montant versé avant prélèvement. Certaines cotisations sociales (comme la CSG-CRDS) incluent une partie réintégrée au revenu imposable, ce qui crée une différence entre ces deux montants. Pour 1 823 € brut, le net imposable peut être légèrement inférieur au net à payer. Cet écart technique, souvent ignoré, mérite d’être examiné sur votre bulletin personnel pour ne pas vous tromper sur votre revenu déclarable.
Si vous préparez votre budget mensuel, partez toujours du net après impôt tel qu’il figure sur votre relevé bancaire : c’est le seul chiffre qui compte vraiment pour vos dépenses courantes. Pour les déclarations administratives ou les emprunts, référez-vous au net imposable indiqué sur votre bulletin.
Outils et simulations : vérifier son estimation brut-net
Calculer de tête reste utile pour une première orientation, mais passer par un simulateur offre bien plus de précision. Plusieurs outils officiels ou certifiés existent pour convertir un salaire brut en net de manière fiable. Le plus connu est le simulateur public fondé sur les règles de l’URSSAF, accessible gratuitement en ligne. Il intègre les taux actuels, les statuts professionnels et permet d’ajuster les paramètres de contrat.
Lors de l’utilisation, vous indiquez le montant brut (1 823 €), le statut (cadre ou non-cadre), l’année fiscale concernée, la durée hebdomadaire et, si vous la connaissez, votre taux de prélèvement à la source. L’outil vous restitue le net avant impôt et le net après impôt. L’avantage majeur : vous n’oubliez aucun paramètre et vous avez une trace de vos hypothèses.
Pourquoi cette vérification mérite un investissement de 5 minutes ? Parce que l’écart entre une estimation au doigt mouillé (appliquer 22 % à tout le monde) et un calcul adapté peut atteindre 100 € mensuel. Sur une année, c’est 1 200 € de différence. Avant de signer un contrat, vous gagnez à connaître votre net réel plutôt que de vous fier à une règle de trois.
Comparaison entre simulateurs : qualité et fiabilité
Les simulateurs basés sur publicodes / modele-social de l’URSSAF reflètent la réglementation officielle et sont régulièrement mis à jour. Ils ne garantissent pas une correspondance exacte au centime avec votre bulletin — une convention collective, une cotisation optionnelle ou une prime peuvent modifier le résultat — mais ils donnent une estimation très fiable. Les simulateurs de sites privés varient en qualité : certains collent aux règles actuelles, d’autres stagnent. Pour débuter, préférez les outils publics ou estampillés par des organismes reconnus.
Une bonne pratique consiste à tester plusieurs simulations si vous envisagez différents scénarios : augmentation, prime, passage de non-cadre à cadre, ou changement de durée. Notez les hypothèses utilisées (taux cadre ? mutuelle comprise ? primes incluses ?) pour pouvoir les comparer ultérieurement. Si l’outil vous propose aussi le coût employeur (le montant total que l’entreprise débourse pour vous), c’est un bonus pour comprendre votre vrai coût pour l’employeur — information utile lors de négociation de salaire.
Budget et pouvoir d’achat : planifier avec son vrai net
Trop de personnes budgétisent en partant du brut annoncé lors du recrutement, puis sont surprises par ce qui arrive réellement sur le compte. Or, c’est le net après impôt qui doit servir de référence pour prévoir loyer, courses, transports et épargne. Pour 1 823 € brut, compter 1 422 € net avant impôt puis ajouter l’impôt à la source donne une fourchette réaliste : le revenu disponible se situera généralement entre 1 250 € et 1 400 € selon votre situation fiscale.
Cette fenêtre de 150 € peut paraître étroite, mais elle change le calcul pour un loyer ou un crédit auto. Si vous négociez une rémunération, posez la question directement : « Quel montant net puis-je attendre sur mon compte ? » Beaucoup d’employeurs sauront vous donner une estimation sur bulletin ou vous orienter vers le simulateur de la paie. C’est un signe d’une recrutement transparent.
Le pouvoir d’achat, au-delà de ce jeu de chiffres bruts et nets, dépend aussi du coût de la vie local, du secteur d’activité et des avantages en nature (tickets restaurant, voiture fonction, etc.). Un net de 1 350 € à Paris n’a pas le même impact qu’à Limoges. Pour une négociation ou un comparatif, examinez toujours le paquet complet : salaire net + avantages + conditions de travail.
Anticiper les variations et les primes
Votre net mensuel n’est jamais figé. Une augmentation, une prime ou un changement de statut le modifie. De plus, certaines périodes incluent un treizième mois, des primes de résultat ou des bonus. Si votre contrat mentionne une prime annuelle, répartissez-la sur 12 mois pour évaluer votre revenu réel moyen : 1 823 € brut mensuel + 2 000 € de prime annuelle = une moyenne annuelle plus élevée qui change votre budget réel.
À l’inverse, les contrats à durée déterminée, le travail saisonnier ou les postes en commission offrent des revenus irréguliers. Avant d’accepter une proposition, clarifiez le caractère garantis des éléments de rémunération. Une première année à 1 823 € mensuel garantis, puis une rémunération variable liée à la performance, c’est très différent. Les PME ou les jeunes startups le font souvent — à vous de juger si le risque vaut le coup.
- Étapes pour convertir 1 823 € brut en net réaliste : consulter un simulateur URSSAF ou équivalent, renseigner votre statut et durée contractuelle, vérifier votre taux de prélèvement auprès de votre employeur ou de votre administration fiscale, noter le montant net après impôt, utiliser ce chiffre comme base budgétaire, anticiper les variations liées aux primes ou changements de statut.
- Informations à demander à l’employeur : net estimé avant impôt, taux de prélèvement à la source appliqué, présence d’une mutuelle ou cotisations additionnelles, montant et régularité des primes, nombre d’heures supplémentaires incluses, possibilité de modifier le taux de prélèvement si la situation change.
- Pièges à éviter : confondre brut et net, appliquer un taux de 22 % sans vérifier votre statut exact, oublier l’impôt à la source dans le calcul final, comparer deux salaires sans vérifier la durée hebdomadaire, ignorer les avantages en nature qui complètent la rémunération.
- Outils recommandés : simulateur URSSAF public, bulletin de paie détaillé fourni par l’employeur, logiciel de paie (si vous êtes indépendant ou dirigeant), applications mobiles certifiées pour suivre votre revenu net mensuel.
- Points clés pour négocier : demander le net exact plutôt que le brut, examiner l’ensemble du package (salaire + avantages + conditions), utiliser un simulateur pour vérifier les propositions comparées, documenter les hypothèses (durée, statut, primes) pour éviter les mauvaises surprises.
Comprendre la mécanique brut-net, c’est aussi reprendre du pouvoir face aux propositions salariales. Trop de candidats acceptent un montant brut sans évaluer ce qu’ils recevront vraiment — un désavantage négocié involontairement. Or, avec les données et outils disponibles, il est simple de vérifier. C’est un réflexe, pas une complexité.
Cas pratiques et scénarios comparatifs : trois exemples concrets
Trois candidats reçoivent des propositions à 1 823 € brut, mais dans des contextes différents. Examinons chaque cas pour montrer comment une même annonce masque des réalités très différentes.
Cas 1 : Sandrine, commercial non-cadre en CDI (35 heures/semaine)
Sandrine accepte un poste de responsable commercial dans une PME. Le contrat affiche 1 823 € brut mensuel, 35 heures par semaine, pas de prime garantie (elle dépend de la performance commerciale). En appliquant 22 % de cotisations, son net avant impôt serait 1 421,94 €. Son taux de prélèvement est de 8 % (situation personnelle : célibataire, un enfant à charge). Net après impôt estimé : 1 307,38 €. Sandrine doit budgéter sur 1 307 € pour ses dépenses courantes. De plus, l’absence de prime garantie signifie que ce montant peut varier vers le bas si les résultats commerciaux ne suivent pas — risque à prendre en compte.
Cas 2 : Lucas, cadre en CDI (39 heures/semaine, avec prévoyance)
Lucas obtient un poste cadre ingénieur logiciel au même brut de 1 823 €. Cependant, son contrat inclut 39 heures par semaine (au lieu de 35), une retraite complémentaire cadre et une prévoyance renforcée. Les cotisations grimpent à 25 % (455,75 €), laissant 1 367,25 € net avant impôt. Avec un taux de prélèvement de 5 % (situation différente : marié, deux enfants), son net après impôt atteint 1 298,89 €. Paradoxe apparent : Lucas est cadre mais reçoit 8,49 € de moins que Sandrine. Pourquoi ? Parce qu’il travaille 4 heures de plus par semaine et que les cotisations cadre sont plus élevées. Cependant, sa retraite complémentaire sera supérieure, et sa prévoyance offre des garanties supplémentaires. Le comparatif ne peut pas se faire au net seul.
Cas 3 : Amira, temps partiel à 25 heures/semaine (26,3 heures annualisées)
Amira travaille à temps partiel, 25 heures par semaine. Son salaire brut est aussi 1 823 € mensuels (rarement le cas en réalité, mais c’est notre hypothèse de travail). Appliquant 22 % de cotisations, elle obtient également 1 421,94 € net avant impôt. Son taux de prélèvement est 0 % (revenus faibles, situation de parent isolé bénéficiaire de crédits d’impôt). Elle reçoit donc 1 421,94 € nets directement. Avantage apparent. Cependant, si elle cherche à passer full-time ailleurs, son taux horaire brut implicite (1 823 ÷ 108,33 heures mensuelles approximativement) est de 16,82 € — bien supérieur au SMIC horaire, mais inférieur au marché pour un CDI complet. Elle sacrifie des avantages comme l’assurance chômage renforcée ou l’accès à certains dispositifs d’épargne salariale.
Ces trois exemples illustrent comment le brut ne dit pas tout. À 1 823 € brut, vous pouvez recevoir entre 1 298 € et 1 422 € nets selon votre statut, votre durée et votre situation fiscale — une fourchette de 124 €. Sur une année, c’est 1 488 € d’écart. Ce n’est pas un détail administratif : c’est une décision budgétaire majeure.
Avant de comparer des propositions, posez-vous ces questions : combien d’heures réelles ? Quel statut ? Quels avantages inclus ? Quel net estimé après impôt ? La réponse sera plus utile que de fixer une somme brute qui promettait beaucoup.
Pourquoi le net d’un cadre peut-il être inférieur à celui d’un non-cadre au même brut ?
Parce que les cotisations salariales des cadres sont généralement plus élevées (25 % contre 22 %), notamment due à la cotisation retraite complémentaire (AGIRC-ARRCO). Cependant, cette différence est compensée par des avantages en nature, une meilleure garantie de retraite, et souvent une prévoyance renforcée. Le comparatif ne doit pas se faire sur le net seul.
Comment vérifier le taux de prélèvement à la source appliqué à ma paie ?
Le taux figure sur votre fiche de paie mensuelle, généralement mentionné avant le calcul de l’impôt à la source. Vous pouvez aussi consulter votre profil impôt sur le site impots.gouv.fr ou demander à votre employeur. Si votre situation change (mariage, enfants, revenus du foyer), vous pouvez modifier ce taux via votre espace personnel.
1 823 € brut, c’est combien de net après impôt ?
Entre 1 250 € et 1 400 € nets selon votre profil. Pour une estimation précise, utilisez un simulateur URSSAF en renseignant votre statut (cadre ou non), votre taux de prélèvement personnel, et votre durée contractuelle. Le simulateur vous donnera le net avant et après impôt.
Si je suis payé 1 823 € brut et que je gagne un 13e mois, quel est mon revenu annuel réel ?
Calculez le brut annuel (1 823 × 12 + 1 823 = 23 699 €), puis appliquez vos cotisations et prélèvements estimés. En général, le 13e mois est soumis aux mêmes retenues que les autres mois. Un simulateur annuel vous donnera le total exact. Ne divisez pas par 13, divisez par 12 : votre budget mensuel doit rester basé sur votre salaire ordinaire.
Quels sont les avantages en nature qui ne réduisent pas mon net mensuel ?
Les tickets restaurant, la prise en charge du transport, une voiture de fonction et l’accès à une mutuelle d’entreprise sont des avantages qui enrichissent votre pouvoir d’achat sans diminuer votre net de paie. Examinés séparément, ils complètent votre rémunération brute. C’est pourquoi un salaire brut identique peut vous offrir un vrai pouvoir d’achat différent selon l’entreprise.

Je suis rédacteur spécialisé dans les univers du web, de la tech, de la finance et du business. Mon objectif : rendre les sujets complexes accessibles et utiles, sans jargon ni détours. Chaque article que je publie est pensé pour aider les pros à comprendre, anticiper et agir. Je teste, je creuse, je simplifie… et je partage ce qui fonctionne vraiment.