Les frais kilométriques représentent une part considérable des dépenses professionnelles pour les salariés, indépendants et entrepreneurs qui se déplacent régulièrement. Chaque année, le barème fiscal évolue, rendant le calcul des indemnités complexe sans les bons outils. Un simulateur de frais kilométriques transforme cette équation en quelques clics : saisir la puissance fiscale du véhicule, la distance parcourue, et l’outil génère instantanément une estimation précise du remboursement auquel vous avez droit. Cette approche élimine les approximations coûteuses et les déclarations inexactes auprès des autorités fiscales. Pour quiconque gère un budget serré ou cherche à optimiser sa fiscalité, maîtriser ce mécanisme devient indispensable.
Le fonctionnement exact du barème fiscal et ses tranches de calcul
Le barème des indemnités kilométriques fonctionne selon un système de tranches progressives, où le tarif par kilomètre diminue à mesure que la distance parcourue augmente. Cette structure incite indirectement à justifier précisément vos trajets professionnels plutôt que d’utiliser des estimations vagues. L’administration fiscale a mis en place ce mécanisme pour refléter de manière plus juste le coût réel de vos déplacements : les premiers kilomètres, souvent en zone urbaine ou semi-urbaine avec des frais fixes (carburant, usure mécanique) plus importants, sont remboursés à un tarif supérieur.
Le calcul des indemnités s’articule autour de trois éléments décisifs : la puissance fiscale du véhicule, le kilométrage total annuel, et les tranches appliquées selon ce kilométrage. Par exemple, une voiture de 5 chevaux-vapeur (CV) bénéficie d’un tarif de 0,621 € par kilomètre jusqu’à 5 000 km parcourus dans l’année, puis 0,37 € de 5 001 à 20 000 km, et enfin 0,318 € au-delà de 20 000 km. Cette diminution progressive tient compte du fait que chaque kilomètre supplémentaire engendre des coûts marginaux régressifs.
Considérez un consultant en management qui parcourt 18 000 km annuels avec un véhicule de 6 CV. Les 5 000 premiers kilomètres sont facturés à 0,685 €, générant 3 425 €. Les 13 000 km suivants (jusqu’à 18 000) sont remboursés à 0,386 €, soit 5 018 €. Le total atteint 8 443 € de remboursement déductible. Sans simulateur, cette personne aurait risqué une erreur de calcul entraînant une sous-estimation ou, pire, un redressement fiscal lors du contrôle.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | 0,502 € / km | 0,300 € / km | 0,254 € / km |
| 4 CV | 0,585 € / km | 0,354 € / km | 0,302 € / km |
| 5 CV | 0,621 € / km | 0,370 € / km | 0,318 € / km |
| 6 CV | 0,685 € / km | 0,386 € / km | 0,334 € / km |
| 7 CV et plus | 0,746 € / km | 0,413 € / km | 0,364 € / km |
L’intérêt de comprendre cette structure tient à une réalité simple : chaque centime compte dans une estimation précise. Une erreur sur la puissance fiscale de votre voiture peut engendrer une différence de plusieurs centaines d’euros. Si vous possédez une voiture de 5 CV mais la déclarez comme 4 CV, vous perdrez environ 800 € sur 10 000 km de déplacement professionnel.
Identifier la puissance fiscale exacte de votre véhicule
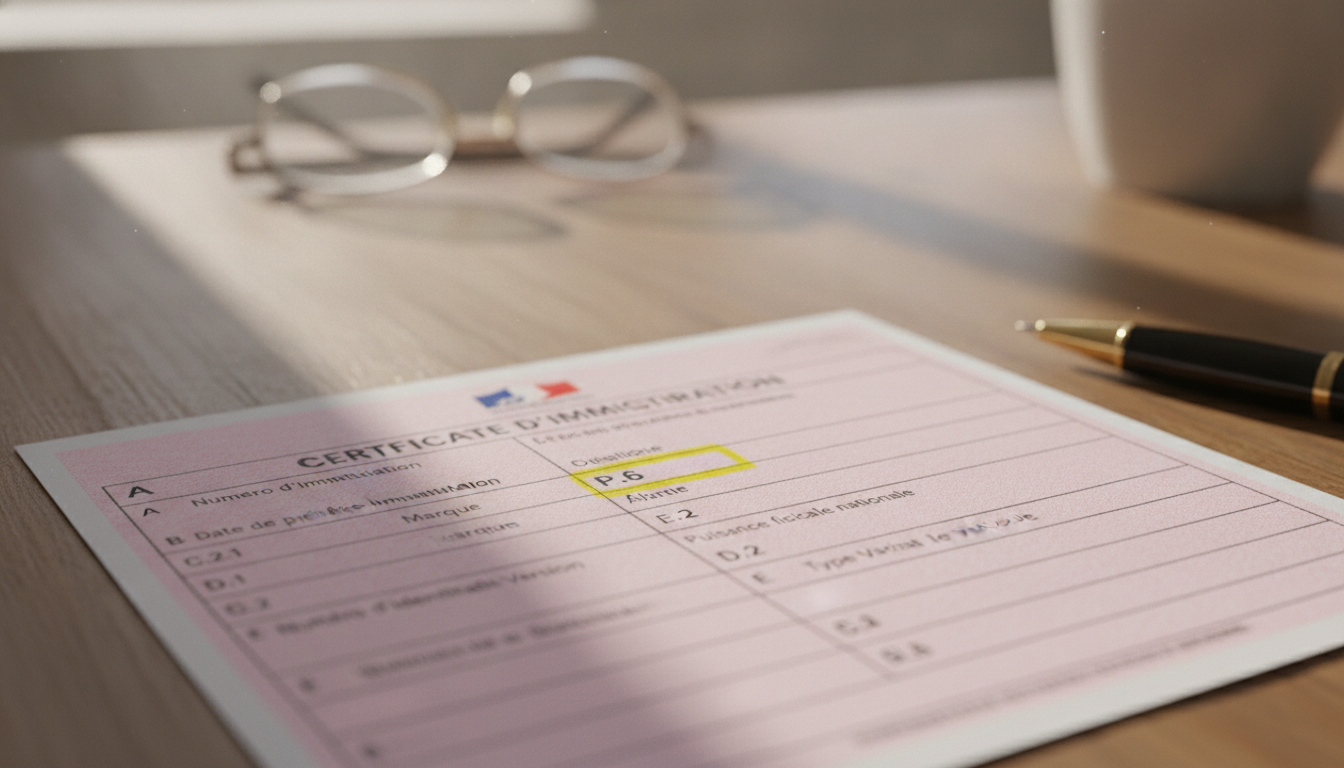
La puissance fiscale (ou unités de puissance fiscale, UPF) figure sur la carte grise de votre véhicule, dans la rubrique « Puissance fiscale » ou « Chevaux fiscaux ». Cette donnée n’est pas la puissance réelle du moteur en chevaux-vapeur (ch), mais une valeur administrative calculée selon une formule spécifique de l’Union européenne. Un moteur de 120 ch réels peut correspondre à 5 ou 6 CV fiscaux selon le carburant, les émissions polluantes et d’autres critères techniques.
Ne pas confondre ces deux notions conduit à des erreurs fréquentes. Un propriétaire de Citroën C3 diesel, avec 100 ch réels, peut avoir 5 CV fiscaux, tandis qu’un propriétaire de Renault Clio essence, avec 110 ch réels, peut n’en avoir que 4. Vérifiez votre carte grise ou demandez à votre concessionnaire automobile ; un doute coûte plus cher qu’une vérification rapide.
Les tranches de kilométrage et leur logique progressive
Le système de tranches répond à une logique économique : plus vous parcourez de kilomètres, plus vous amortissez vos frais fixes (assurance, entretien préventif, dépréciation) sur un nombre plus élevé de déplacements. Ainsi, l’indemnité par kilomètre diminue progressivement. Les premières tranches, jusqu’à 5 000 km, intègrent une part importante de frais d’investissement et de démarrage du véhicule.
Un travailleur indépendant qui parcourt 8 000 km doit donc calculer : 5 000 km × tarif tranche 1 + 3 000 km × tarif tranche 2. Cette structure encourage la rigueur comptable et évite les approximations. Sans cette précision, des milliers de contribuables surestiment ou sous-estiment leurs remboursements chaque année, générant des divergences lors des vérifications fiscales.
Adapter le calcul selon le type et la motorisation de votre véhicule
Tous les véhicules n’empruntent pas le même barème de calcul. L’évolution de la fiscalité automobile intègre désormais les deux-roues motorisés et les véhicules électriques, reconnaissant que les coûts d’exploitation et les enjeux environnementaux diffèrent sensiblement selon la motorisation. Cette diversification des barèmes reflète une réalité : un commercial roulant en électrique assume d’autres frais qu’un collègue aux hydrocarbures.
Les voitures thermiques et hybrides classiques
Le barème principal présenté ci-dessus s’applique aux voitures à essence, diesel et hybrides rechargeables. Ces véhicules représentent l’écrasante majorité du parc automobile professionnel français. Un hybride non rechargeable (comme un Toyota Yaris Hybrid) suit généralement le même barème qu’une essence comparable, basé sur la puissance fiscale uniquement. La motorisation hybride est reconnue fiscalement comme un atout, mais elle n’engendre pas de majorations ou d’abattements spécifiques dans le barème kilométrique ; c’est l’indemnité annualisée qui peut différer légèrement selon les coûts réels amortis.
Pour un salarié parcourant 15 000 km avec une Peugeot 308 thermique classée 5 CV, l’indemnité totale atteint (5 000 × 0,621) + (10 000 × 0,370) = 3 105 + 3 700 = 6 805 €. Cette somme peut être déduite entièrement si l’entreprise utilise le déplacement professionnel comme critère de remboursement forfaitaire, ou justifiée par des factures si elle opte pour les frais réels.
Les deux-roues motorisés et leur reconnaissance fiscale
Depuis quelques années, les deux-roues de plus de 50 cm³ (motos, scooters 125 cc et plus) bénéficient d’un barème dédié. Cette reconnaissance répond à une demande croissante de professionnels utilisant ces véhicules pour des déplacements urbains ou interurbains, où l’efficacité énergétique est supérieure aux voitures individuelles. Le tarif appliqué aux deux-roues est généralement inférieur de 30 à 40 % par rapport aux voitures, justifié par des coûts d’assurance et d’entretien moins élevés, mais aussi par une consommation énergétique réduite.
Un consultant roulant à moto pour parcourir 10 000 km annuels bénéficie d’une estimation légèrement moins favorable qu’en voiture, mais compense par des dépenses réelles (carburant, assurance) significativement diminuées. Pour un cyclomoteur de 50 cm³ ou moins, les tarifs sont encore réajustés à la baisse, reconnaissant que ces véhicules sont principalement utilisés pour des trajets courts et urbains.
Les véhicules électriques et la transition écologique
Les voitures électriques méritent une attention particulière. L’administration fiscale les intègre progressivement dans son barème, reconnaissant que l’absence de carburant traditionnel modifie la structure des coûts. Un Tesla Model 3 de classe 5 CV parcourant 12 000 km suivra globalement le même barème qu’une berline essence équivalente, mais le remboursement tient compte implicitement de l’amortissement plus lent de la batterie et des frais de recharge réduits comparés au carburant.
Pour les indépendants et PME souhaitant investir dans l’électrique, cette stabilité fiscale combinée aux aides gouvernementales rend l’transition économiquement séduisante. Un expert-comptable peut simuler précisément l’impact : avec un coût de recharge estimé à 0,04 € par km (contre 0,08 € en essence), les économies réelles sont substantielles, même si le barème kilométrique reste inchangé.
Le simulateur en ligne : fonctionnement et avantages décisifs
Un simulateur de frais kilométriques élimine trois risques majeurs : la mauvaise interprétation du barème, l’oubli de tranches, et le classement erroné du véhicule. L’outil fonctionne selon un processus standardisé : vous entrez vos paramètres, le logiciel applique les formules officielles, et vous obtenez un résultat certifié qui peut être présenté à l’administration ou à votre expert-comptable sans crainte.
Les données à saisir pour un calcul fiable
Tout simulateur efficace demande les informations suivantes :
- La puissance fiscale exacte du véhicule, extraite de la carte grise, section indiquant les « Chevaux fiscaux » ou « CV »
- Le type de motorisation (essence, diesel, électrique, hybride, deux-roues), pour appliquer le barème adapté
- La distance totale annuelle parcourue pour des trajets professionnels, exprimée en kilomètres entiers
- Les frais annexes optionnels (péages, stationnement, auto-école) qui ne sont pas inclus dans l’indemnité forfaitaire mais peuvent être ajoutés séparément
- La période fiscale concernée, bien que le barème soit annualisé, certains outils gèrent des trimestres ou des mois
La précision de chaque entrée conditionne la fiabilité du résultat final. Une erreur sur le kilométrage de 1 000 km peut engendrer un écart de 300 à 400 € dans le remboursement. C’est pourquoi maintenir un carnet de bord, même simplifié, reste fondamental pour alimenter le simulateur avec des données vérifiées.
Les résultats générés et leur exploitation fiscale
Après validation, le simulateur fournit plusieurs informations exploitables : l’indemnité totale brute, le détail par tranche de kilométrage, et souvent une projection annualisée si vous aviez saisi des données partielles. Certains outils proposent même un export PDF, document à conserver précieusement comme justificatif. Cette documentation automatisée rassure lors d’une vérification fiscale : elle prouve que vous avez utilisé un outil reconnu et appliqué les règles officielles sans écart.
Un entrepreneur ayant estimé 24 000 km avec une voiture de 6 CV obtient rapidement (5 000 × 0,685) + (15 000 × 0,386) + (4 000 × 0,334) = 3 425 + 5 790 + 1 336 = 10 551 € de déductibilité fiscale. Intégrer ce montant dans votre déclaration d’impôt sur le revenu ou votre bilan comptable génère des économies d’impôt substantielles, surtout pour les travailleurs indépendants soumis à l’imposition progressive.
Pourquoi déléguer à un outil plutôt que de calculer manuellement
Calculer à la main expose à plusieurs pièges. Le premier est la fatigue cognitive : après avoir additionné plusieurs tranches, les erreurs d’arrondi ou de multiplication s’accumulent. Le second est l’obsolescence du barème : chaque année, les tarifs évoluent parfois de quelques centimes, rendant vos anciens calculs caducs. Un simulateur intégré au système fiscal se met automatiquement à jour et applique le barème en vigueur à la date de votre déclaration.
En outre, une plateforme officielle ou un outil labellisé offre une garantie légale. Si vous êtes contrôlé et que vous démontrez avoir utilisé le simulateur gouvernemental ou un outil certifié, l’administration reconnaît d’emblée votre bonne foi. Tenter d’justifier un calcul manuel, même juste, suscite davantage de questions et prolonge les vérifications.
Intégrer vos indemnités dans la déclaration fiscale : stratégie et optimisation
Disposer d’une indemnité kilométrique précise ne suffit pas ; il faut la déclarer correctement et choisir la stratégie optimale entre deux régimes : le forfait kilométrique (solution simple) ou les frais réels (solution audacieuse si justifiée). Ce choix conditionne votre pression fiscale finale et doit être réfléchi annuellement.
La déclaration au forfait kilométrique : sécurité et simplicité
La plupart des salariés déclarent leurs indemnités au forfait kilométrique. Cette approche est rapide : vous remplissez un seul chiffre dans votre déclaration annuelle (formulaire 2042 pour les salariés, annexe micro-BNC pour les indépendants) et c’est terminé. Aucun justificatif détaillé n’est demandé, et l’administration accepte d’emblée le montant si vous avez suivi le barème officiel.
Un salarié employé dans une grande entreprise parcourant 16 000 km déclare simplement (5 000 × tarif T1) + (11 000 × tarif T2) selon sa puissance fiscale. Cette somme est déduite brut de ses revenus imposables, réduisant son assiette fiscale sans risque de redressement, du moment que le kilométrage déclaré est réaliste et que la puissance fiscale est exacte.
Opter pour les frais réels : conditions et bénéfices potentiels
Si vous conservez des factures détaillées (carburant, entretien, pneus, assurance automobile, péages, stationnement), vous avez la possibilité de déduire vos frais réels au lieu du forfait kilométrique. Cette option peut générer un remboursement supérieur si vos dépenses annuelles justifiées surpassent l’indemnité forfaitaire. Par exemple, un commercial ayant payé 2 500 € de carburant, 800 € d’entretien, 400 € de péages et 300 € de stationnement soit 4 000 € de dépenses réelles, dépasse largement l’indemnité forfaitaire pour 10 000 km (environ 3 200 €).
Cependant, cette approche exige une rigueur comptable stricte. Chaque facture doit être classée, identifiée et datée. En cas de vérification, l’absence de justificatif même mineure peut entraîner un rejet partiel ou total de la déduction. Une application mobile ou un logiciel comptable simplifie cette collecte, générant des états de synthèse acceptés par l’administration.
Organiser et conserver vos justificatifs pour la transparence fiscale
Que vous adoptiez le forfait ou les frais réels, conserver une trace de votre kilométrage est judicieux. Un carnet de bord mensuel où vous notez le compteur kilométrique du 1er et du dernier jour de chaque mois offre une preuve solide de votre réalité de déplacement. Cette documentation, complétée par des factures de carburant ou d’entretien, crée un dossier irréprochable en cas de contrôle fiscal.
Certains logiciels SaaS (Expensify, Zoho Expense, Concur) automatisent cette collecte en capturant les reçus par photo et en synchronisant vos trajets GPS. Pour un indépendant ou une PME, l’investissement dans un tel outil (quelques euros par mois) se rentabilise rapidement en réduisant le stress administratif et en optimisant les déductions au centime près.
Stratégies d’optimisation fiscale et erreurs à éviter absolument
Maîtriser le simulateur frais kilométriques offre une opportunité d’optimisation fiscale concrète. Cependant, certains pièges courants peuvent annuler vos efforts ou pire, entraîner des redressements coûteux. Examiner ces risques et les stratégies de mitigation transforme votre approche en démarche mature et sécurisée.
Les erreurs déclaratives fréquentes et leurs conséquences
L’erreur classique consiste à déclarer une puissance fiscale inexacte par flemme ou ignorance. Un salarié affirme posséder une 4 CV alors qu’il a une 5 CV, sous-estime ses indemnités, et court le risque d’un recalcul lors d’un contrôle. L’administration dispose d’accès aux fichiers d’immatriculation et peut vérifier votre carte grise en quelques clics. Une correction forcée s’accompagne alors d’intérêts et de pénalités, transformant une naïveté en problème financier.
Une autre erreur consiste à gonfler artificiellement le kilométrage. Bien que tentant (davantage de km = davantage d’indemnités), cette pratique est contre-productive. Si votre profil professionnel justifie clairement 15 000 km (par exemple, un représentant commercial basé en province), annoncer 25 000 km suscite immédiatement la méfiance. Les vérificateurs demandent alors à justifier chaque trajet, et l’absence de justificatifs solides aboutit à un rejet partiel de la déduction.
Optimiser en restant légal : ajouts justifiés et allocations complémentaires
L’optimisation légitime passe par l’identification de postes déductibles que vous auriez oubliés. Au-delà de l’indemnité forfaitaire kilométrique, vous pouvez ajouter légalement des frais d’entretien majeur (révision, remplacement de pneus), d’assurance automobile professionnelle, de péages et stationnement justifiés. Ces montants, s’ils restent raisonnables et documentés, élargissent votre base de déduction sans risque.
Un indépendant ayant parcouru 20 000 km et dépensé 300 € de péages sur autoroute déclare son indemnité forfaitaire plus les 300 € de péages séparément. Cette approche est légale, transparente, et maximise son remboursement sans exposer à une controverse. Un expert-comptable peut guider cette optimisation, ajoutant ses frais d’audit face aux économies d’impôt générées.
Adapter annuellement votre stratégie selon l’évolution de vos trajets
Le kilométrage professionnel fluctue selon les circonstances économiques, les mutations de carrière, et le télétravail croissant. Un consultant basé à Paris ayant diminué ses déplacements en région peut légitimement passer de 20 000 à 12 000 km. Un changement d’employeur induisant davantage de trajets multisite augmente le potentiel de déduction. Réévaluer annuellement votre situation et ajuster votre stratégie (forfait vs. frais réels) garantit une optimisation continue.
Maintenir un dialogue avec votre expert-comptable ou consulter gratuitement un simulateur fiscal officiel chaque année simplifie cette décision. Certaines années, les frais réels surpasseront le forfait ; d’autres, l’inverse sera vrai. Cette agilité administrative, loin d’être de la fraude, est de la gestion saine et conforme.
Quel est l’intérêt de tester un simulateur plutôt que de calculer manuellement ?
Un simulateur applique automatiquement le barème officiel à jour, élimine les erreurs d’arrondi, génère un justificatif PDF accepté par l’administration fiscale, et vous économise plusieurs heures de calcul fastidieux. Si vous êtes contrôlé, la preuve d’utilisation d’un outil certifié renforce votre crédibilité auprès du vérificateur.
Comment vérifier la puissance fiscale exacte de mon véhicule ?
La puissance fiscale est inscrite sur votre carte grise, dans la section réservée aux caractéristiques administratives du véhicule, souvent notée ‘CV’ ou ‘Chevaux fiscaux’. Ne la confondez pas avec la puissance réelle du moteur en chevaux-vapeur (ch). En cas de doute, contactez le concessionnaire ou consultez le registre d’immatriculation en ligne.
Puis-je cumuler l’indemnité forfaitaire kilométrique avec des frais réels de stationnement ou péages ?
Oui, partiellement. L’indemnité kilométrique forfaitaire ne couvre pas les frais de stationnement et de péages d’autoroute spécifiquement liés à des trajets professionnels. Vous pouvez donc ajouter ces montants séparément si vous les justifiez par des factures ou reçus, augmentant ainsi votre base déductible totale.
Quel régime choisir : forfait kilométrique ou frais réels ?
Le forfait kilométrique est plus simple et comporte moins de risques : aucun justificatif détaillé n’est demandé. Les frais réels conviennent si vos dépenses documentées (carburant, entretien, assurance) dépassent significativement l’indemnité forfaitaire. Consultez un expert-comptable pour comparer les deux scénarios avant de déclarer.
Les véhicules électriques bénéficient-ils d’un barème spécial plus favorable ?
Non, les véhicules électriques suivent généralement le même barème kilométrique que les voitures thermiques équivalentes en puissance fiscale. Toutefois, leurs coûts réels (recharge moins chère que carburant) offrent une économie économique indirecte. Si vous optez pour les frais réels justifiés, ces économies amplifient votre avantage fiscal global.

Je suis rédacteur spécialisé dans les univers du web, de la tech, de la finance et du business. Mon objectif : rendre les sujets complexes accessibles et utiles, sans jargon ni détours. Chaque article que je publie est pensé pour aider les pros à comprendre, anticiper et agir. Je teste, je creuse, je simplifie… et je partage ce qui fonctionne vraiment.